미국 은퇴 후 한국 살기 완전정복: Social Security·Medicare·건강보험·세금
미국 Social Security를 받으며 한국에서 은퇴하려면 체류자격만 준비해서는 부족합니다. F-4, 한국 건강보험 가입 공백, Medicare 유지 여부, 한미 세금, 국민연금, 송금과 주거까지 하나의 계획으로 설계해야 합니다. 미국과 한국의 제도를 합법적으로 연결하는 방법을 최신 기준으로 정리합니다.
미국 Social Security를 받으며 한국에서 은퇴하려면 체류자격만 준비해서는 부족합니다. F-4, 한국 건강보험 가입 공백, Medicare 유지 여부, 한미 세금, 국민연금, 송금과 주거까지 하나의 계획으로 설계해야 합니다. 미국과 한국의 제도를 합법적으로 연결하는 방법을 최신 기준으로 정리합니다.
2027년부터 시작되는 Saver’s Match를 활용하면 자격을 충족한 부부가 각자 은퇴계좌에 $2,000씩 저축하고 연방정부로부터 최대 $1,000씩, 부부 합산 최대 $2,000의 매칭을 받을 수 있습니다. 소득 기준, 대상 계좌, 신청 방법과 놓치기 쉬운 제한을 정리합니다.
한국에서 제도를 가장 잘 활용하는 방법은 무조건 많은 지원금을 신청하는 것이 아니다. 자신의 체류자격, 보험 가입 상태, 세법상 거주자…
미국 시민권을 취득했다고 해서 한국의 모든 복지에서 제외되는 것은 아닙니다. 반대로 미국 여권을 들고 한국에 입국했다고 해서 자동으로 한국…
HSA와 FSA의 소유권, 2026년 한도, 이월, 사용기한과 동시사용 조건을 비교하고 배우자 FSA의 영향을 설명합니다.
미국 HSA의 2026년 자격과 한도, 세금혜택, 의료비 현금보관, 투자와 Qualified Medical Expense 인출 순서를 설명합니다.
회사 401(k) Match 공식과 True-up, Vesting Schedule을 읽고 최대 매칭과 퇴사 시 실제 소유금액을 계산하는 순서를 설명합니다.
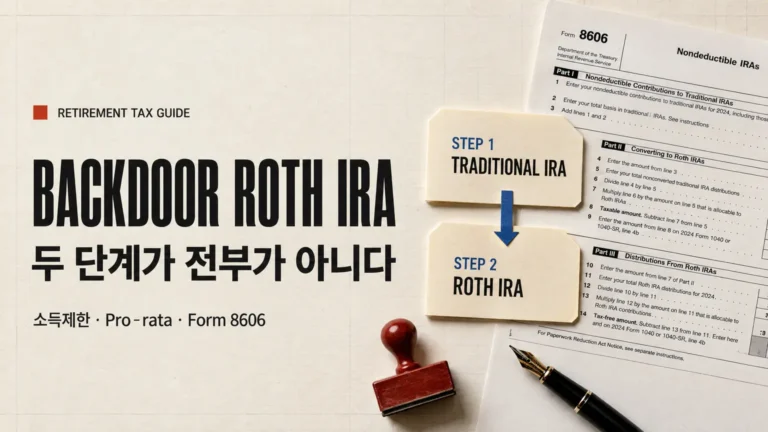
소득이 높아 Roth IRA에 직접 불입할 수 없을 때 자주 등장하는 방법이 Backdoor Roth IRA다. 이름 때문에 특별한 계좌나…
Traditional IRA의 돈을 Roth IRA로 옮기면 앞으로의 Qualified Distribution을 비과세로 만들 기회를 얻을 수 있다. 하지만 전환하는 해에는 세금이…
미국에서 개인 은퇴계좌를 열려고 하면 가장 먼저 마주치는 선택이 Traditional IRA와 Roth IRA다. 둘 다 투자수익에 세금혜택을 줄 수…